L’État brancardier ou l’État conquérant : ce que la rentabilité insolente de Petrobras dit de nos tabous industriels
Quand une entreprise publique aligne des profits historiques et fait tourner la machine boursière, le dogme du désengagement étatique vacille. De São Paulo à Paris, la réussite de certains géants sous tutelle publique réveille une vieille querelle : l’État doit-il se contenter de réguler, ou reprendre les commandes de ses fleurons stratégiques ? Entre impératifs de souveraineté logistique et réalités du droit international, le retour du capitalisme d’État ne s’improvise pas.
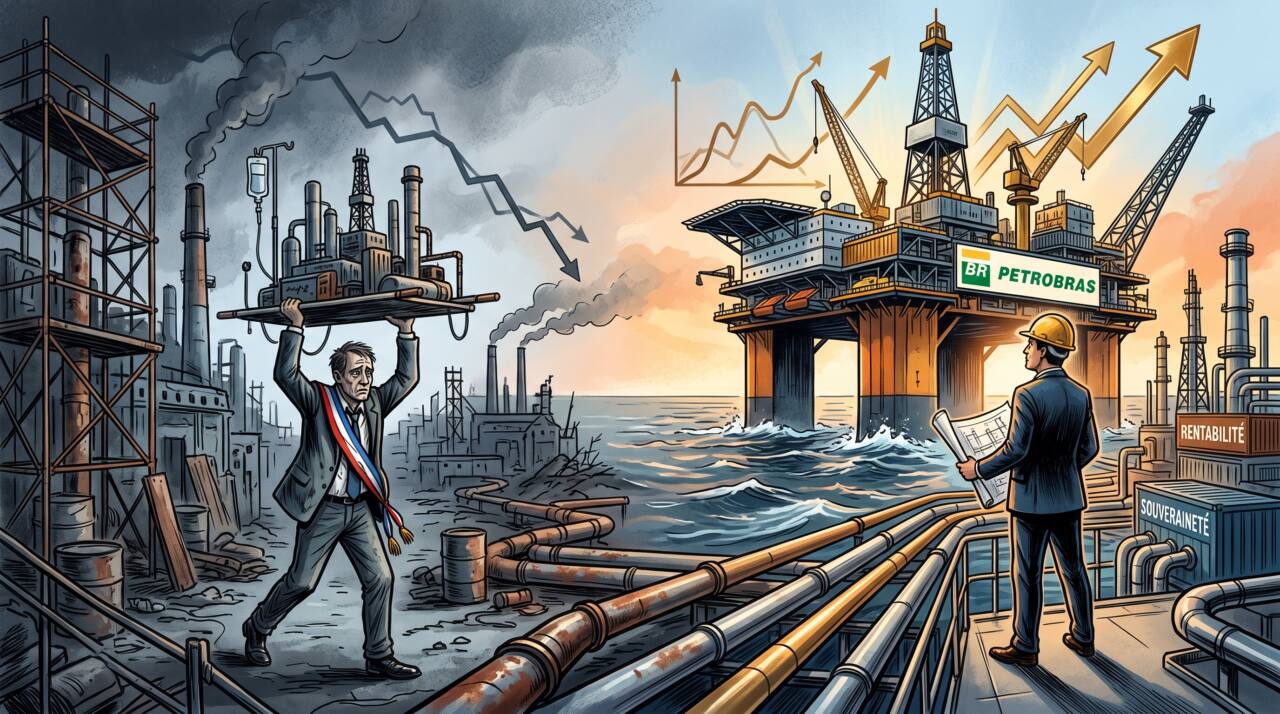
Sur l’Avenida Paulista comme dans les tours de verre de la Faria Lima, le cœur financier de São Paulo a le pessimisme sélectif. Qu’un président de gauche esquisse une critique sur la politique de dividende de Petrobras, et la place financière s’alarme d’une dérive bolivarienne imminente. Pourtant, le géant pétrolier brésilien, contrôlé à plus de 50 % des droits de vote par l’État fédéral, continue d’empiler les milliards de réais de résultat net et de tutoyer des valorisations boursières records.
Ce que la rentabilité insolente de Petrobras dit de nos tabous industriels
Ce grand écart jette un pavé dans la mare des certitudes économiques : voilà une société d’État, longtemps décrite par les partisans d’une privatisation totale comme un foyer structurel d’inefficacité, qui dégage des marges colossales tout en servant de bouclier énergétique partiel au marché intérieur. En abandonnant l’alignement aveugle sur la Parité d’Importation (PPI) — qui indexait mécaniquement le carburant à la pompe brésilienne sur les cours de Rotterdam et le dollar américain, quitte à asphyxier les transporteurs routiers locaux —, Petrobras a démontré qu’un pilotage public pouvait concilier rentabilité industrielle et stabilité macroéconomique. Pour le Trésor brésilien, la formule est doublement gagnante : il encaisse d’un côté des dividendes massifs pour financer ses politiques publiques et préserve de l’autre le pouvoir d’achat des ménages face aux poussées d’inflation mondiale.
Le traumatisme des cessions et le réveil de la souveraineté
Cette insolence financière brésilienne résonne avec une acuité particulière en France. Dans l’Hexagone, les déboires industriels des trois dernières décennies ont laissé des cicatrices profondes dans le débat public. La vente par appartements d’Alstom au groupe américain General Electric en 2014, avant que l’État ne s’efforce de racheter péniblement les turbines nucléaires Arabelle au nom de l’autonomie stratégique, incarne pour beaucoup le contre-modèle absolu : privatiser les gains à court terme pour socialiser les pertes et devoir racheter à prix d’or ce que l’on possédait déjà.
Dès lors, l’idée de reconstituer de grands champions publics revient en force. Si le Brésil sait préserver sa manne pétrolière, pourquoi la France laisserait-elle TotalEnergies délocaliser ses projets d’investissement ou menacer de déplacer sa cotation principale à Wall Street ? Pourquoi laisser les armateurs comme CMA CGM accumuler des profits exceptionnels lors des crises maritimes sans que la collectivité n’en tire un levier direct ? Et pourquoi s’interdire de considérer Air France comme un instrument régalien d’approvisionnement plutôt que comme une simple compagnie commerciale cotée ?
Les crises récentes ont rappelé que le marché ne sait pas gérer la pénurie. Au printemps 2020, lorsque les chaînes d’approvisionnement mondiales se sont grippées sous l’effet du Covid-19, la France a mesuré son dénuement : pour acheminer des masques, des respirateurs et des principes actifs depuis la Chine, il a fallu négocier des ponts aériens dans l’urgence avec des transporteurs privés et des gouvernements étrangers concurrents. Dans ces moments de bascule, disposer d’une flotte commerciale directement réquisitionnable ou contrôlée par l’État n’est plus une nostalgie colbertiste : c’est un impératif de sécurité nationale.
L’opérateur public en terrain concurrentiel : la leçon de GeoPost
L’argument selon lequel une entreprise publique serait incapable de performer dans un environnement ouvert est d’ailleurs contredit sur le sol européen. Le groupe La Poste en fournit l’exemple le plus parlant à travers sa branche logistique internationale, GeoPost (qui opère notamment sous la marque DPDgroup).
Société à capitaux entièrement publics — détenue par la Caisse des Dépôts et l’État —, GeoPost s’est hissée parmi les tout premiers réseaux de livraison de colis en Europe, face à des mastodontes privés comme DHL, UPS ou FedEx. En réinvestissant ses marges dans l’acquisition de filiales étrangères et le renforcement de son maillage territorial, l’opérateur public compense le déclin inéluctable du courrier traditionnel sans peser sur les finances du contribuable. Ce capitalisme d’État moderne montre qu’une entreprise publique peut adopter une gestion commerciale agressive et conquérante dès lors qu’elle dispose d’une gouvernance autonome et d’objectifs industriels clairs.
Toutefois, ériger ce modèle en règle générale impose de regarder froidement les conditions de faisabilité financière. Renationaliser TotalEnergies exigerait de mobiliser près de 150 milliards d’euros pour racheter les parts sur le marché, une somme vertigineuse pour un État français sous surveillance budgétaire européenne. Plus encore, la nationalisation intégrale de groupes opérant à l’international soulève des barrières juridiques redoutables au sein du marché unique européen, dont les traités encadrent strictement les aides d’État et interdisent l’utilisation des fonds publics pour évincer artificiellement des concurrents privés.
- Mais il ne faut pas oublier que la France a un levier l’exception culturelle française.
Du réalisme stratégique aux chimères de l’arme nucléaire
À l’autre extrémité du spectre, la tentation d’une radicalisation étatique totale nourrit parfois des illusions militaires ou juridiques qu’il importe de dissiper. L’idée selon laquelle une entreprise nationalisée bénéficierait automatiquement du sanctuaire de la dissuasion nucléaire relève d’une méconnaissance de la doctrine française de défense.
La frappe ou l’interception d’un aéronef civil, même immatriculé au nom d’une compagnie nationale, demeure un crime de guerre ou un acte d’agression internationale relevant du Conseil de sécurité de l’ONU, des tribunaux internationaux ou de ripostes conventionnelles — comme l’a tragiquement montré l’abattage du vol MH17 de Malaysia Airlines au-dessus de l’Ukraine en 2014, ou celui du vol UTA 772 en 1989. En aucun cas le droit ou la doctrine militaire ne prévoient l’engagement de l’arme atomique pour venger une atteinte à des actifs économiques ou commerciaux. La doctrine française de dissuasion, réaffirmée par tous les présidents de la République depuis le général de Gaulle, est d’une rigueur absolue : le feu nucléaire est exclusivement réservé à la préservation des « intérêts vitaux » de la nation, c’est-à-dire l’intégrité de son territoire, la survie de sa population et le libre exercice de sa souveraineté institutionnelle.
Vouloir calquer le modèle français sur le capitalisme d’État chinois présente les mêmes limites d’analyse. À Pékin, la fusion entre les intérêts du Parti communiste, les banques publiques et les conglomérats d’État s’appuie sur un régime autoritaire, un contrôle total des flux de capitaux et l’absence de contre-pouvoirs juridiques indépendants. La France, démocratie libérale insérée dans des alliances internationales et des traités commerciaux multilatéraux, ne peut ni subventionner ses fleurons à fonds perdus pour asphyxier ses voisins, ni militariser ses échanges sans s’exposer à des mesures de rétorsion économique immédiates.
Repenser l’État actionnaire sans dogmatisme
Reconnaître ces frontières n’interdit en rien l’action politique. Entre la naïveté du libre-marché sans garde-fou et l’illusion d’une économie de guerre autarcique, une troisième voie existe, dont Petrobras au Brésil ou le modèle norvégien d’Equinor tracent les contours : l’État stratège par actionnariat de blocage.
Pour peser sur les décisions industrielles d’un groupe comme Air France-KLM, TotalEnergies ou CMA CGM, l’État n’a pas nécessairement besoin de posséder 100 % des titres et de gérer le quotidien des opérations. La détention d’une minorité de blocage, le recours à des actions spécifiques (golden shares) assorties de droits de veto sur la vente d’actifs critiques, ou l’imposition de conventions de service public pour les situations d’urgence suffisent à garantir la sécurité nationale. Lors d’une crise sanitaire ou d’un conflit régional, c’est la puissance régalienne de réquisition légale qui garantit l’accès aux avions de transport ou aux porte-conteneurs, bien plus que le statut des salariés de l’entreprise.
L’expérience de Petrobras rappelle une réalité que le néolibéralisme des années 1990 avait tenté d’effacer : lorsqu’une ressource vitale est en jeu, l’État n’est pas un actionnaire comme les autres. Il a le devoir d’imposer un horizon temporel long là où les marchés exigent des rendements trimestriels. Mais pour transformer cette ambition en succès pérenne, la souveraineté économique exige de la rigueur de gestion, des bilans financiers irréprochables et le respect du cadre légal, bien loin des proclamations martialistes sans lendemain.
Sources et repères
-
Petrobras (Petróleo Brasileiro S.A.) : Résultats financiers consolidés et révision de la politique de prix des carburants (abandon de la parité stricte PPI au profit d’une stratégie commerciale flexible, mai 2023).
-
Groupe La Poste / GeoPost : Rapports annuels d’activité et données de chiffre d’affaires montrant la part prépondérante du colis international dans les résultats de l’entreprise publique.
-
Doctrine de dissuasion nucléaire française : Livres blancs sur la défense et la sécurité nationale ; discours présidentiels de référence définissant le périmètre strict des « intérêts vitaux ».
-
Cour des comptes (France) : Rapports publics thématiques sur les participations financières de l’État et le rôle de l’Agence des participations de l’État (APE).